「理学療法士の年収で、住宅ローンは組めるの?」
「家を買ったら、転職しづらくなりそう」
「チラシの『月◯万円〜』って、信じていいの?」
- 家を買いたいけれど、理学療法士の年収で大丈夫か不安
- 住宅ローンがあると、転職や異動がしにくくなるのか知りたい
- 実際に家を買った人の、後悔したことを聞きたい
そんな風に感じていませんか?
家は、人生で一番大きな買い物と言われます。仕組みや審査の解説は、ネットにたくさんありますが、買ってから「こんなはずじゃなかった」と感じることは、意外と書かれていません。知らないまま買うと、あとから想定外の負担に気づくこともあります。
大阪在住、理学療法士10年目のメロンです。病院→介護老人保健施設(老健)→訪問看護ステーション→同法人の病院と、3回の異動・転職を経験し、年収110万円アップを達成しました。持ち家で、2人の子どもの育児にも奮闘中です。
この記事では、約5年前に新築マンションを購入した私の体験をもとに、審査で言われたこと、後悔したこと、住宅ローンと転職の関係、負担を減らす工夫を、正直にお伝えします。
読み終える頃には、買う前・買った後に何を確認すればよいかが分かって、「ローンがあっても動けるのか」を判断しやすくなるはずです。
結論からお伝えすると、私は、知らないまま買ったことを後悔しています。ただ、住宅ローンが年収を上げる後押しにもなりました。以下はすべて私の場合の体験談で、条件は金融機関や状況によって違います。
結論|理学療法士でも住宅ローンは組めたけれど、「知らずに買った」ことを後悔しています
先にお伝えすると、理学療法士の私でも、住宅ローンは組めました。審査で職業や年収について、何か言われることもありませんでした。
ただ、買ったあとに分かったことが、たくさんあります。広告の月額と実際の支払いの差、固定資産税や修繕費、金利タイプの選び方などです。
私の購入とローンの条件|約5年前・新築マンション・変動金利35年・単独名義
私の購入時の状況は、次のとおりです。
| 購入の時期 | 約5年前 |
| 契約・ローン審査 | 病院で働いていた時期(年収350万円・フルタイム正社員・共働き) |
| 入居 | 老健で働いていた時期(老健2年目・PT5年目) |
| 住まい | 新築マンション |
| ローン | 変動金利・返済期間35年・単独名義 |
出典:筆者の実体験(個人の事例)。借入額や物件価格は書いていません。
契約をして審査を受けたのは病院で働いていた時期で、実際に住み始めたのは老健で働いていた時期です。新築だったので、契約から入居までに期間がありました。
審査では、理学療法士の職業や勤続年数について何か言われた?
結論から言うと、特に何も言われませんでした。私は年収350万円のフルタイムの正社員で、共働きでした。
参考として、金融機関が勤続年数をどう見ているかの目安も紹介します。国土交通省の「民間住宅ローンの実態に関する調査」(令和4年度)では、勤続年数を審査項目にしている金融機関は9割超(93.2%)で、勤続「1年以上」を基準にしている金融機関は約62%とされています。
出典:国土交通省「民間住宅ローンの実態に関する調査」(令和4年度)。SMBCのコラムで紹介されている数字で確認しており、原文は確認できていないため、目安として紹介しています。
ただ、審査の基準は金融機関ごとに違います。「理学療法士だから大丈夫」「勤続が短いから難しい」と決めつけず、気になる金融機関に直接確認するのがおすすめです。
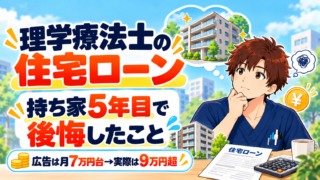
後悔①|チラシの「月7万円台〜」は、実際には月9万円超でした
一番の後悔は、広告の金額を信じすぎたことです。私が見た広告には、「月7万円台〜」と書いてありました。でも、実際の月々のローンの支払いは、9万円超でした。
広告に書いてあった額
月7万円台〜
実際のローンの支払い
月9万円超
出典:筆者の実体験(個人の事例・購入した物件の場合)。
新築マンションは、階層、部屋の大きさ、オプションなどで、金額がどんどん大きくなります。「月◯万円〜」の「〜」の部分が、実際には大きいのです。
さらに、ここにはまだ入っていないお金があります。
- 固定資産税
- 修繕費
- 管理費
- 今後のリフォーム代
- 金利が上がったときの負担
これらを全部合わせると、実際にかかる費用は、広告の額にはなりません。広告の金額は、あくまで目安として、当てにしないほうが良いと感じました。
我が家の家計全体については、こちらの記事に書いています。
 【体験談】理学療法士は生活できない?子ども2人を育てる現役PTの家計のリアルと、見直しでやったこと
後悔②|買ってから知った、固定資産税・修繕費・金利上昇
家を買ったとき、私は固定資産税、修繕費、金利の上昇について、全然知りませんでした。
賃貸なら、家賃を払い続けるだけで済みます。でも持ち家は、ローンの返済に加えて、毎年の固定資産税、将来の修繕費、管理費などがかかります。そして、変動金利なら、金利が上がると返済額も変わる可能性があります。買う前に、これらを一覧にして、「毎月と毎年、いくらかかるのか」を確認しておけば良かったと思います。
(費用の額は、物件や地域、ローンの条件によって違います。購入前に、不動産会社や金融機関に確認してください。)
後悔③|変動金利か固定か|お金の勉強をしてから「固定にすればよかった」
私は、変動金利でローンを組みました。ところが、あとからお金の勉強をして、「固定にしたほうがよかった」と後悔しているのが正直なところです。
金利タイプの向き不向きは、家計の状況や考え方によって違うので、どちらが正解とは言えません。私が後悔したのは、よく分からないまま選んでしまったことです。買う前に、お金の基本を勉強しておけば良かったと思っています。
それでも良かったこと|新築でテンションが上がる・設備が最新
後悔ばかりのように書いてしまいましたが、良かったこともあります。
- 新築の家で、テンションが上がる
- 設備が最新(食洗機がついているなど)
ただ、金銭面や手軽さを考えると、賃貸のほうが良かったと感じています。賃貸は引っ越しがしやすいですが、持ち家は手放すのが大変です。気持ちの面での満足と、お金や身軽さのバランスは、人によって違うと思います。
住宅ローンがあると転職できない?|私はローンが年収を上げる後押しになりました
「住宅ローンがあると、転職しづらくなる」という話を聞くことがあります。私の場合は、むしろ年収を上げる後押しになりました。
家を買うときの予算よりも、月々の支払いが多くなり、ローンの利子も少なくありませんでした。「ローンは借金なので、早く返済したい」という気持ちが強くなり、年収を上げたいと思うようになりました。転職や異動の条件を選ぶときにも、ローンのことは関係していました。
私の年収の変化は、こちらの記事で紹介しています。
 理学療法士が訪問看護へ転職して年収100万円アップ、その裏側にあった大変さとやりがい【体験談】
 【体験談】理学療法士の年収を職場別に公開|病院350万・老健380万・訪問看護450万と年齢別の相場
また、転職や異動で譲れなかった条件は、こちらの記事にまとめています。
 【体験談】理学療法士の転職で後悔しないために|2回の転職で確認したことと、想定外だったこと
転職・異動のあとの、金融機関への届出
転職や異動のあとに、金融機関へ届出をする必要があるのか、気になる方もいると思います。私は、はっきり覚えていませんが、届出はしていないと思います。ただ、契約の内容によっては、届出が必要な場合もあるかもしれません。転職や異動が決まったら、念のため、金融機関に確認しておくと安心です。
職場を変えること自体への不安は、こちらの記事も参考にしてください。
 【体験談】理学療法士の転職回数は多くても大丈夫?4つの職場で働いて分かったこと
ローンの負担を減らすために、やったこと・やること
ローンの負担を減らすために、私がやったこと、これからやることは、次のとおりです。
- 家計管理をする
- 年収を増やす
- 低金利の銀行に乗り換えた(地方銀行からネット銀行に変更して、金利を減らしました)
- 住宅ローン控除が終わったら、繰り上げ返済する予定
家計の見直し(保険や通信キャリアなど)は、すでに別の記事でお伝えしたとおりです。
まとめ
- 理学療法士の私でも、住宅ローンは組めた(審査で職業や年収について何も言われなかった。ただし金融機関によって違う)
- 広告の「月◯万円〜」は当てにしない(私は月7万円台〜の広告が、実際は月9万円超だった)
- 固定資産税・修繕費・管理費・金利上昇を、買う前に確認する
- 変動か固定かは、お金の勉強をしてから決める
- ローンがあっても、転職・異動はできた(私は、年収を上げる後押しになった)
家は、知らないまま買うと、あとから負担に気づくことがあります。この記事が、これから買う方や、買ったばかりの方の判断の材料になればうれしいです。(あくまで個人の体験です。個別の判断は、金融機関やファイナンシャルプランナーなどにご相談ください)
ローンの返済や、将来の備えのために年収を上げたい場合は、転職エージェントに相談するのも一つの方法です。
【PR】以下のボタンは、広告(アフィリエイトリンク)を含む場合があります。紹介しているサービスは、私が実際に利用したものです。